
¿Que puedes ver en este artículo?
ToggleIntereses de demora abusivos: cuándo son nulos y cómo defenderte
Dejar de pagar una cuota puede tener consecuencias.
Pero eso no significa que el banco o la financiera puedan aplicar cualquier penalización por el retraso.
Muchos contratos de préstamo y crédito incluyen un interés de demora que comienza a aplicarse cuando el prestatario incumple su obligación de pago.
El problema aparece cuando ese interés resulta desproporcionado y provoca un importante incremento de la deuda.
En los contratos celebrados con consumidores, una cláusula de intereses de demora puede ser abusiva y, por tanto, nula.
¿Qué son los intereses de demora?
Hay que distinguir dos conceptos que frecuentemente se confunden:
Interés remuneratorio
Es el precio que pagas por disponer del dinero prestado. Forma parte del coste ordinario de la financiación.
Interés de demora
Es la penalización económica que pretende aplicarse cuando no pagas una cuota o cantidad en la fecha prevista.
Por tanto:
interés remuneratorio = precio del préstamo
interés de demora = consecuencia del retraso en el pago
Esta diferencia es importante porque su posible nulidad se analiza de forma distinta.
¿Cuándo puede ser abusivo un interés de demora?
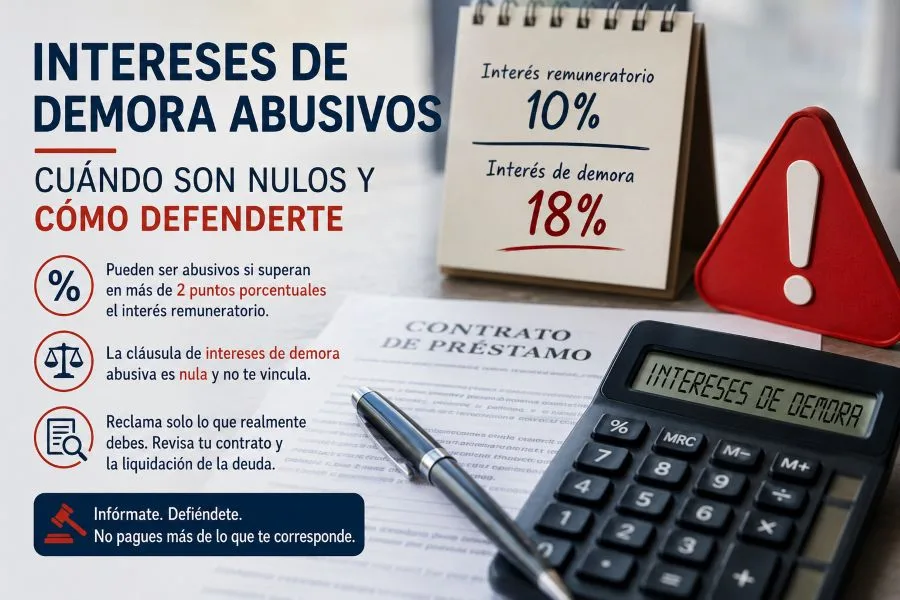
En los préstamos personales concertados con consumidores, el Tribunal Supremo considera abusiva la cláusula no negociada que establece un interés de demora superior en más de dos puntos porcentuales al interés remuneratorio pactado. Este criterio también se ha aplicado a préstamos hipotecarios anteriores al régimen de la Ley 5/2019.
Un ejemplo permite verlo fácilmente.
Si un préstamo establece:
Interés remuneratorio: 10 %
y
Interés de demora: 18 %
la diferencia es de ocho puntos porcentuales.
En un préstamo personal con un consumidor y una cláusula no negociada, ese interés de demora supera el margen de dos puntos utilizado por la jurisprudencia para apreciar su abusividad.
No se trata, por tanto, simplemente de preguntarse si el porcentaje «parece alto».
Hay que comparar el interés de demora con el interés ordinario del propio contrato.
En los préstamos sujetos al artículo 25 de la Ley 5/2019, concedidos a personas físicas y garantizados con hipoteca sobre inmuebles de uso residencial, la regla legal es distinta: el interés de demora se fija en el remuneratorio más tres puntos porcentuales. Por eso hay que comprobar la fecha, el tipo de préstamo y el régimen aplicable.
¿Qué ocurre si la cláusula es abusiva?
La consecuencia no consiste simplemente en que un juez rebaje el porcentaje hasta una cifra que considere razonable.
Si una condición general incluida en un contrato con consumidores es declarada abusiva, la cláusula no vincula al consumidor.
Esto es especialmente importante cuando una entidad financiera, un fondo o una empresa que ha comprado la deuda presenta una reclamación judicial incluyendo cantidades calculadas mediante una cláusula de demora abusiva.
La deuda reclamada puede necesitar ser recalculada eliminando los efectos de esa cláusula.
La nulidad elimina los intereses de demora, pero no suprime por sí sola el devengo del interés remuneratorio válidamente pactado. Así lo admite la sentencia del TJUE de 7 de agosto de 2018, asuntos C-96/16 y C-94/17. La validez del interés ordinario debe examinarse por separado.
Este control forma parte del régimen general aplicable a las cláusulas abusivas en los contratos bancarios.
No es lo mismo interés abusivo que interés usurario
Esta distinción es fundamental.
Un préstamo puede contener un interés remuneratorio usurario y también puede contener un interés de demora abusivo, pero son problemas jurídicos diferentes.
Interés remuneratorio usurario
Afecta al precio ordinario del crédito.
Su posible nulidad se analiza fundamentalmente conforme a la Ley de Represión de la Usura, comparando el interés pactado con el normal del dinero correspondiente a operaciones comparables y atendiendo a las circunstancias del contrato.
Si el problema está en el precio del crédito y no en la penalización por impago, puedes consultar nuestra información sobre cómo reclamar intereses usurarios.
Interés de demora abusivo
Aparece como consecuencia del incumplimiento.
Cuando estamos ante un contrato celebrado con un consumidor mediante una cláusula no negociada individualmente, puede someterse al control de abusividad de las condiciones generales de contratación.
Por eso no basta con mirar la TAE del préstamo.
Hay que examinar separadamente qué interés se cobra por prestar el dinero y qué penalización se pretende aplicar por no pagarlo a tiempo.
Los intereses de demora en préstamos rápidos y microcréditos
El problema puede resultar especialmente llamativo en determinados préstamos rápidos.
Algunos contratos establecen penalizaciones calculadas mediante porcentajes diarios o incorporan diferentes conceptos económicos cuando se produce el impago.
Una cifra aparentemente pequeña puede convertirse en una penalización enorme cuando se calcula diariamente.
Por ejemplo:
1 % diario no significa 1 % anual.
Si además del interés de demora aparecen comisiones, penalizaciones, gastos de reclamación u otros conceptos vinculados al impago, conviene analizar cada uno de ellos por separado.
Que aparezcan escritos en el contrato no significa automáticamente que sean válidos.
Este tipo de condiciones aparece con especial frecuencia en los préstamos rápidos y microcréditos, donde el coste del impago puede llegar a adquirir una importancia enorme respecto del capital inicialmente prestado.
¿Y si la deuda ha sido vendida a un fondo o empresa de recobro?
La venta de la deuda no convierte en válida una cláusula que pudiera ser abusiva.
Cuando una financiera vende una cartera de créditos a otra sociedad, el nuevo acreedor puede reclamar la deuda adquirida, pero el consumidor conserva las defensas que correspondan frente a la reclamación.
Por eso, cuando recibimos una reclamación de una empresa que ha comprado una deuda, no basta con comprobar cuánto dinero solicita.
Hay que revisar:
• el contrato original;
• el interés remuneratorio;
• el interés de demora;
• las comisiones aplicadas;
• los pagos realizados;
• la liquidación de la deuda;
• y la documentación que acredita quién está reclamando.
La venta de deudas a fondos y empresas especializadas no impide discutir las cláusulas del contrato original ni la forma en que se ha calculado la cantidad reclamada.
En ocasiones, la cantidad que aparece en una demanda es el resultado de años de intereses, penalizaciones y otros cargos acumulados sobre una deuda inicialmente mucho menor.
Me reclaman judicialmente intereses de demora: ¿puedo oponerme?
Sí, cuando concurran motivos para ello.
Las cláusulas abusivas contenidas en contratos celebrados con consumidores pueden ser objeto de control judicial.
Esto puede ser especialmente relevante si has recibido un juicio monitorio o una demanda de juicio verbal derivada de un préstamo o crédito impagado.
No conviene dar por correcta la cantidad reclamada simplemente porque aparezca en la demanda.
Antes hay que comprobar cómo se ha calculado.
¿Cómo saber si te están cobrando intereses de demora abusivos?
Busca en el contrato expresiones como:
«interés de demora»
«interés moratorio»
«interés por impago»
«penalización por mora»
o términos similares.
Después hay que identificar el interés remuneratorio pactado y comparar ambos.
También conviene revisar los extractos o la liquidación aportada por el acreedor para comprobar si esa cláusula se ha aplicado realmente y qué efecto ha tenido sobre la deuda.
Una deuda de 1.000 euros puede acabar siendo mucho mayor
Este es precisamente uno de los motivos por los que conviene revisar las reclamaciones de deuda.
El acreedor puede partir de un determinado capital pendiente y añadir después distintos conceptos:
capital pendiente + intereses ordinarios + intereses de demora + comisiones + otros cargos
El resultado final puede ser considerablemente superior a la cantidad inicialmente impagada.
Pero reclamar una cantidad no significa que todos los conceptos que la integran sean necesariamente exigibles.
Las comisiones añadidas al impago también merecen un análisis independiente.
Puedes encontrar más información en nuestra guía sobre comisiones bancarias.
¿Qué podemos revisar?
Si tienes el contrato y la reclamación que has recibido, podemos comprobar:
qué tipo de interés contrataste,
qué interés de demora aparece en el contrato,
qué cantidades te están reclamando,
cómo han realizado la liquidación
y si existen otras cláusulas que puedan ser abusivas.
La revisión conjunta del contrato y de la cantidad reclamada permite saber si existe fundamento para discutir total o parcialmente la deuda.
Si te reclaman una deuda, no mires solo la cifra final
Cuando recibes una reclamación de un banco, financiera, fondo de inversión o empresa de recobro, la pregunta no debería ser únicamente:
«¿Cuánto dicen que debo?»
También hay que preguntar:
«¿De dónde sale exactamente esa cantidad?»
Los intereses de demora pueden ser solo una parte del problema.
Revisar el contrato y reconstruir la liquidación permite comprobar qué cantidades son realmente exigibles y cuáles pueden discutirse.
🔎 ¿Tienes un problema con una deuda o un contrato financiero? Consúltanos.
Antes de pagar, aceptar una propuesta o firmar un acuerdo, conviene conocer exactamente tu situación y las opciones que tienes.
Puedes enviarnos la documentación para que estudiemos tu caso.
Revisamos la documentación, te explicamos tus opciones y valoramos contigo la solución más adecuada.
Atención en toda España · Sin desplazamientos · Abogados especializados